


 partekatu
PSE-EEk eta EAJ-PNVk neurri fiskalen esparru komun bat adostu dute Araba, Bizkaia eta Gipuzkoarako
Akordioak indartu egiten ditu enpresa-jarraipena, langileen parte-hartzea eta profesionalak erakartzea. Halaber, gazteen enplegua bultzatzen du eta zainketari eta erreparazio sozialari heltzen die
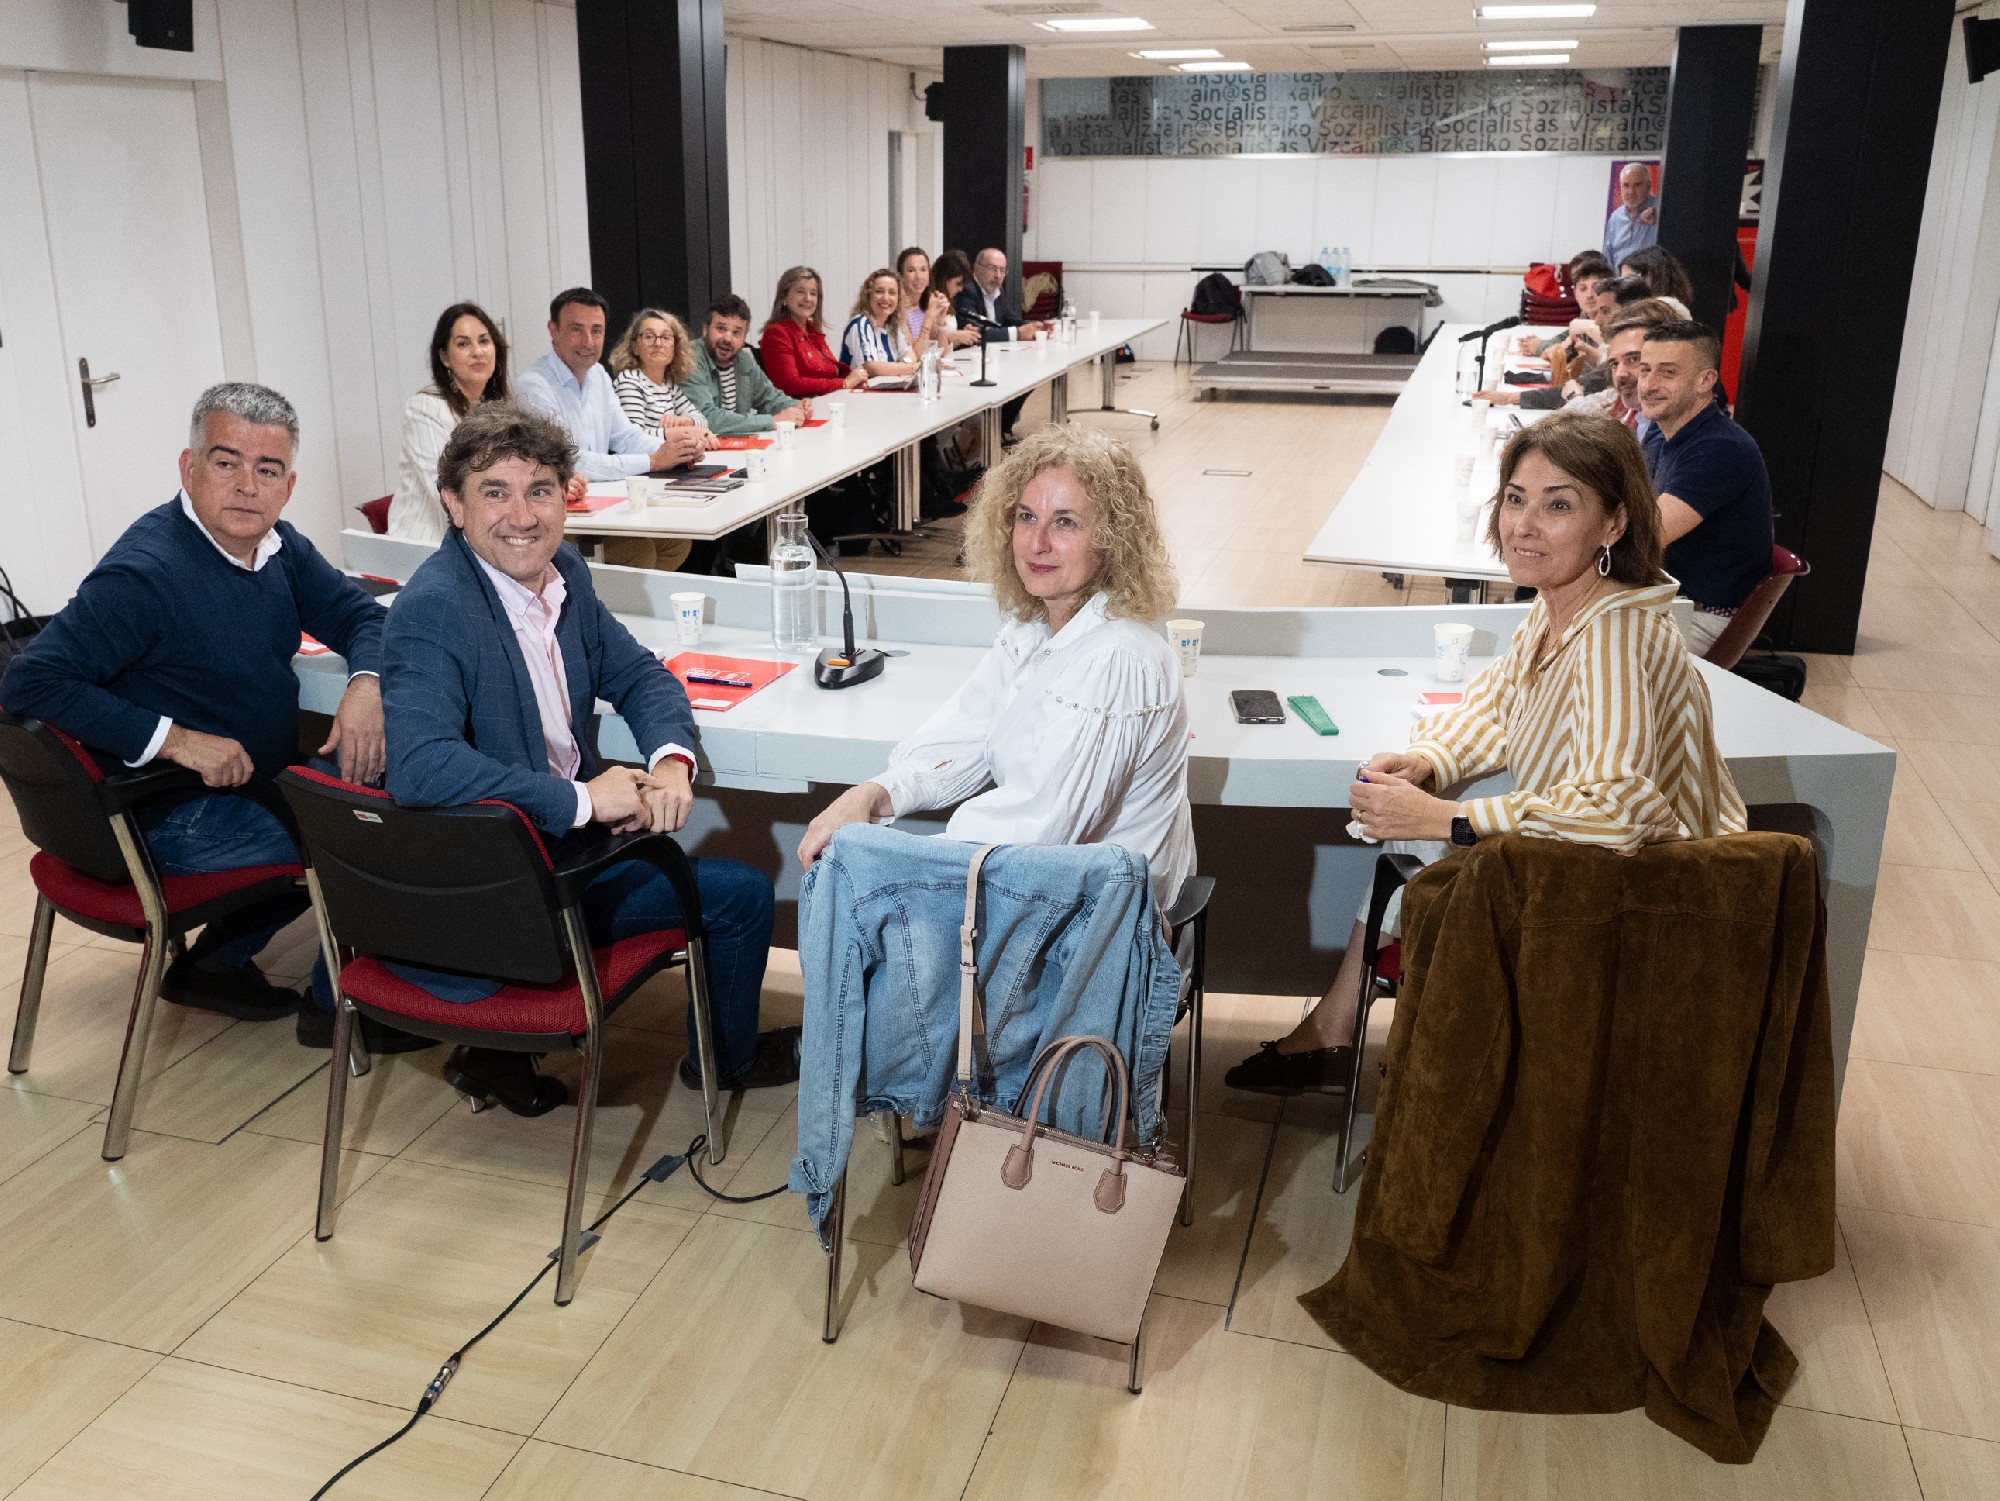
PSE-EE eta EAJ-PNV alderdiek esparru-akordio batera heldu dira 2026ko Neurri Fiskalen Foru Arauen edukiei buruz, enpresa-errotzea bultzatzeko, belaunaldiarteko erreleboa errazteko, langileen parte-hartzea indartzeko, Euskadira profesionalak ekarri eta fidelizatzeko, etxebizitzarako aukera hobetzeko eta mugikortasun jasangarriago bateranzko trantsizioa errazteko.
Adostu diren neurriak hiru lurraldetan –Araba, Bizkaia eta Gipuzkoa– ezarriko dira, dela dagozkien arauzko aurreproiektuetan, dela Legebiltzarreko izapidetze bidez, zuzenketez baliatuta. Hori guztia, lurralde bakoitzak esparru komun hori zabaltzearen edo osatzearen kalterik gabe.
Akordioak foru-arau izaerako xedapen gehigarri bat ezartzea aurreikusten du aipatu neurri horiek enpresa-jarraipenean, errotzean, fidelizazioan eta pertsonak eta enpresak erakartzeko duten inpaktua ebaluatzeko. Ebaluazioa 2026-2029 zergaldiei buruz egingo da eta aurreikusitako helburuen betetze-maila aztertu beharko du, sexuaren arabera bereizitako aldagaiak barne direla, hala dagokionean. Foru-gobernu bakoitzak emango dizkie bere emaitzen gaineko kontuak Batzar Nagusiei, zeinak arauetan aldaketak sartzeko beharra aztertu ahalko baitute, hala dagokionean.
Enpresa-jarraipena eta belaunaldiarteko erreleboa
Enpresei jarraipena emateko eta belaunaldiarteko erreleboa ziurtatzeko asmoz, gainbalioak %30ean murriztea adostu da enpresa eta negozio autonomo jakin batzuen eskualdaketetan, jardueraren eta enpleguaren jarraipena 5 urtez bermatzen bada, betiere. Murrizketa hori %35eraino helduko da eskualdaketa ETE txiki bati egiten bazaio, eta %40raino 36 urte baino gutxiagoko emakume bati eskualdatzen bazaio. Era berean, hitzartu da crowdfunding-en titulartasunerako araudia berrikustea eta lurraldeko proiektu estrategikoetarako ekintzailetza sustatzeari begira produkzio-jarduera indartzeko erreserba handitzea.
Neurria 3 milioi eurorainoko oinarria duten gainbalioei aplikatuko zaie. Indartu egingo dira enpresaren iraupena bermatzeko eta erosketa-balioa nabarmen murrizten duten edo ezarritako betekizunei ihes egitea ahalbidetzen duten eragiketak saihesteko arretak.
Beste alde batetik, Sozietateen gaineko Zergaren Foru Arauko 53. artikuluan herrialde edo lurralde mailako proiektu estrategikoentzat aurreikusten den erreserba handitzea proposatzen da. Proiektu horien definizioa zein betekizunak erregelamendu bidez zehaztuko dira, honako faktore hauek kontuan hartuta, besteak beste: enplegu egonkor eta kalitatekoa sortzea, inbertsioaren bolumena, eta hori lurralde eta nazio mailako estrategiekin lerrokatzea.
Akordioak zerga-pizgarriak aurreikusten ditu langileek enpresen kapitalean parte hartzea errazteko, akzioak edo partaidetzak eskuratzearen bidez, 12.000 eurorainoko zerga-abantailekin urtean. Langileak kooperatibetan edo beren enpresen kapitalean sartzeko maileguak erraztea ere aurreikusten du. Pizgarri horiek akzioak edo partaidetzak hiru urtetan mantentzeko baldintzari lotuta egongo dira. Enpresa handietan, berriz, pizgarria langileen parte-hartzeak sozietatearen edo taldearen kontrola lortzera zuzenduko da, erabaki-guneen errotzea indartzeko asmoz.
Atzerrian bizi izan diren profesionalak erakartzeko adostu da %42ko salbuespena aplikatzea laneko errendimenduetan talentu profesionalarentzat, eta %30ekoa profesional kualifikatuentzat (gutxienez goi-mailako LH dutenak) ikerketa, garapena eta berrikuntza bezalako sektoreetan edo sektore zientifikoan, teknikoan edo finantzarioan, ingurumenekoan eta trantsizio energetikoan, teknologikoan edo biosanitarioan. Salbuespen horiei beste %10 bat gehituko zaie 36 urtetik beherakoen kasuan, eta 1+7 urteko iraupena izango dute. Horrez gain, 2.000 euroko (3.000 euro, 36 urtetik beherakoentzat) aldagai kengarria ezartzen da mugikortasun geografikoagatik sorlekukoa ez izatearen baldintza betetzen ez duten eta euskal lurraldera lekualdatzen diren pertsonentzat.
Talentua erakartzearekin lotuta eta etxebizitza-merkatuaren zailtasunen aurrean, era berean, adostu da ez zergapetzea enpresak beren langileen alokairurako jenerotan egiten duten 700 euro arteko abonua hilean, gehienez jota 24 hilabetera arte langile bakoitzeko, betiere alokairuak ez badu gainditzen erreferentziazko indizea. Gainerako kasuetan, 300 euro arteraino izango da. Era berean, udalek gaitasuna izango dute hobariak ezartzeko eta OHZ sozialaren eredu baterantz urratsak emateko. Eta Oinordetza eta Dohaintzen gaineko Zergan, Ondarearen gaineko Zergan edo PFEZan kenkari bat sartzea aztertuko da, etxebizitzak edo lurzoru finalista alokairuko parke publikora edo lankidetza publiko-pribatuko proiektuetara lagatzen laguntzeko.
Gazteen prestakuntza eta enpleguari dagokionez, indartu egiten dira prestakuntza iraunkorrerako hala nola dualerako pizgarriak, eta handitu egiten dira enplegua sortzeko kenkariak, sortze hori prestakuntza horren ondorio denean.
Zainketen arloan, berriz, zainketako kenkari-atalasea 500 eurora igotzea erabaki da zainketa bakoitzeko, 750 eurora zainketa profesionalerako bada, eta 1.000 eurora guraso bakarreko familien kasurako. Akordioak aintzat hartzen du erreparazio soziala ere, erakunde esparruan haurtzaroan eta nerabezaroan jasandako abusuen biktimei aitortza eta erreparazioa egiteko prozesuak errazteko neurriak ezartzen baititu.
Kenkariak ezartzen dira, orobat, mugikortasun jasangarrirako: %5eko kenkari bat adostu da ibilgailu berri bat erosteagatik, baldin 20 urte baino gehiagoko antzinatasuneko beste bat txatarrera bidaltzen bada edo ibilgailu zaharrak erregelamenduan ezarriko den isurpen-kopurua gainditzen badu. Neurriak 2 urteko iraupena izango du eta 30.000 euroko muga izango dute ibilgailu konbentzionalentzat, eta 40.000 eurokoa zero isurpenekoentzat.
Familia-enpresaren fiskalitatea eta deklaratzeko betebeharra
Akordioak indartu egiten ditu familia-enpresen kostubidezko transmisioetan balorazioa ez saihesteko arauak. Arau orokor gisa, eskuratzaileak egiazki ordaindutakoaren zerga ordainduko du etorkizuneko eskualdatze batean. Administrazioak egiaztatzen badu zenbateko hori ez datorrela bat deklaratu izan denarekin, galdu egingo da salbuespenerako eskubidea, eta dagokion erregularizazioa eta berandutza-interesak aplikatuko dira.
Irabazizko eskualdaketetarako —familia-enpresaren dohaintzak eta oinordetzak— arau espezifiko bat sartzeko beharra ere aztertuko da, Oinordetzen eta Dohaintzen gaineko Zergan aurreikusitako balioespenera jota eta, hala dagokionean, perituen tasazioa eskatuta.
PFEZn aitorpena egiteko betebeharrari buruz –egun, 20.000 eurotan dago ezarrita–, bi alderdiek adostu dute horren eguneratzeari heltzea 2027ko ekitaldiari dagozkien aurrekontu eta bilketa proiektuen esparruan.


